Hộ kinh doanh doanh thu không quá 1 tỷ đồng: Hướng dẫn thông báo doanh thu 6 tháng đầu năm 2026 online
Từ ngày 01/01/2026, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân.
Tuy nhiên, không phải nộp thuế không đồng nghĩa với không phải thực hiện thủ tục với cơ quan thuế.
Đối với hộ kinh doanh mới bắt đầu hoạt động trong 6 tháng đầu năm 2026 và có doanh thu thực tế không quá 01 tỷ đồng, hộ kinh doanh phải thông báo doanh thu phát sinh từ thời điểm bắt đầu kinh doanh đến hết ngày 30/6/2026.
Đối tượng nào phải thực hiện trước ngày 31/7/2026?
Thủ tục này áp dụng khi đáp ứng đồng thời các điều kiện:
- Là hộ kinh doanh hoặc cá nhân kinh doanh bắt đầu hoạt động trong khoảng từ ngày 01/01/2026 đến hết ngày 30/6/2026;
- Tổng doanh thu thực tế phát sinh từ thời điểm bắt đầu kinh doanh đến hết ngày 30/6/2026 không quá 01 tỷ đồng.
Các hộ thuộc trường hợp trên phải gửi thông báo doanh thu thực tế phát sinh đến cơ quan thuế quản lý trực tiếp, chậm nhất vào ngày 31/7/2026. Sau đó, doanh thu thực tế phát sinh trong 6 tháng cuối năm 2026 phải được thông báo chậm nhất vào ngày 31/01/2027.
Lưu ý: Hộ kinh doanh đã hoạt động từ các năm trước, tự xác định doanh thu cả năm 2026 không quá 01 tỷ đồng thì thực hiện thông báo doanh thu thực tế phát sinh trong năm chậm nhất vào ngày 31/01/2027, không thuộc trường hợp phải thông báo doanh thu 6 tháng đầu năm trước ngày 31/7/2026.
Không phát sinh thuế thì có phải nộp thông báo không?
Doanh thu không quá 01 tỷ đồng/năm giúp hộ kinh doanh:
- Không chịu thuế giá trị gia tăng;
- Không phải nộp thuế thu nhập cá nhân.
Tuy nhiên, hộ kinh doanh vẫn phải thông báo doanh thu để cơ quan thuế có cơ sở xác định hộ thuộc ngưỡng không phải nộp thuế. Hồ sơ được thực hiện theo Mẫu số 01/TKN-CNKD – Thông báo doanh thu/Tờ khai thuế năm. Mẫu này đã được thay thế, cập nhật theo Thông tư số 50/2026/TT-BTC có hiệu lực từ ngày 13/5/2026.
Cách thông báo doanh thu online
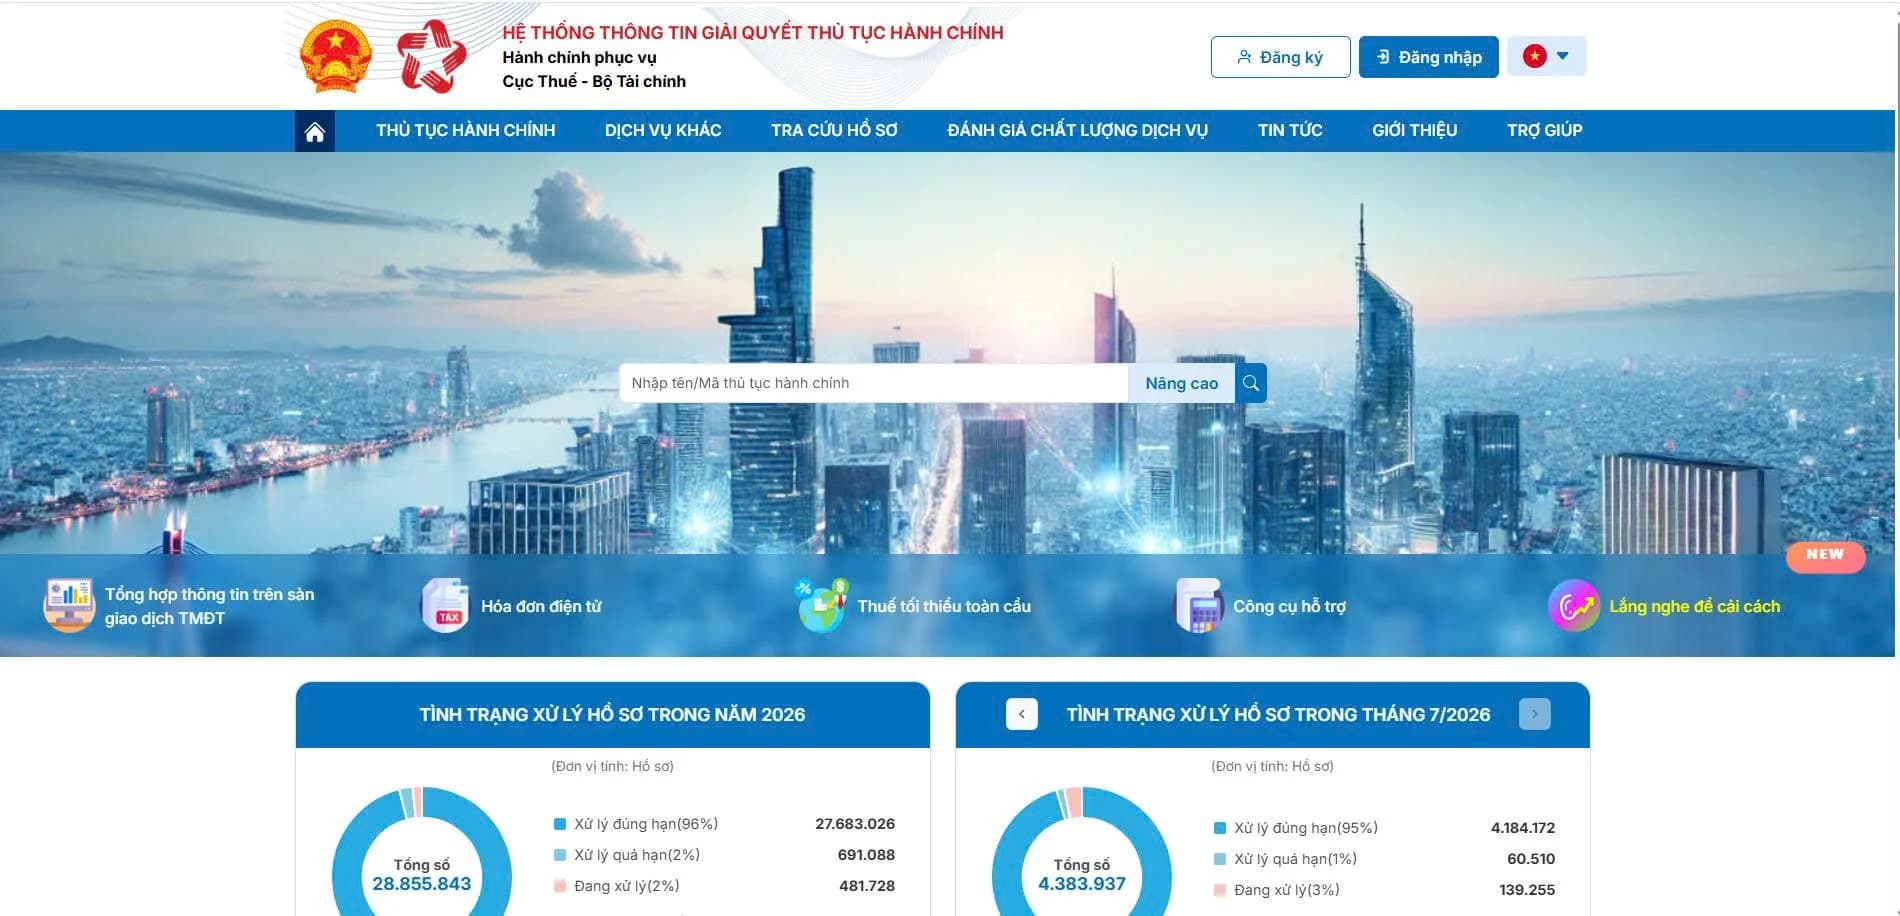
Hộ kinh doanh có thể thực hiện trên Cổng Dịch vụ công ngành Thuế theo các bước sau:
Bước 1: Đăng nhập hệ thống
Truy cập Cổng Dịch vụ công ngành Thuế (https://dichvucong.gdt.gov.vn) và đăng nhập bằng:
- Tài khoản định danh điện tử VNeID; hoặc
- Tài khoản giao dịch thuế điện tử.
Sau khi đăng nhập, lựa chọn tư cách "Cá nhân".
Bước 2: Chọn chức năng dành cho hộ kinh doanh
Tại màn hình chính, lựa chọn lần lượt: Hộ, cá nhân kinh doanh → Chính thức → Thông báo doanh thu → Kê khai trực tuyến.
Bước 3: Chọn loại kê khai
Chọn Kê khai đối với hộ, cá nhân kinh doanh doanh thu dưới tỷ và chọn Kê khai trực tuyến.
Bước 4: Chọn kỳ thông báo
Tại phần thông tin kỳ tính thuế, lựa chọn:
- Loại kỳ tính thuế: Kỳ 6 tháng;
- Kỳ tính thuế: Kỳ 6 tháng đầu năm;
- Năm: 2026.
Hệ thống sẽ xác định trường hợp hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống.
Bước 5: Chọn hình thức kinh doanh
Hộ kinh doanh lựa chọn đúng hình thức hoạt động:
- Hoạt động kinh doanh có địa điểm cố định;
- Hoạt động kinh doanh trên nền tảng thương mại điện tử;
- Hoặc hình thức kinh doanh tương ứng được hiển thị trên hệ thống.
Trường hợp vừa bán tại cửa hàng, vừa bán qua website, mạng xã hội, sàn thương mại điện tử hoặc các nền tảng số khác thì phải tổng hợp đầy đủ doanh thu từ tất cả các kênh.
Bước 6: Nhập doanh thu thực tế
Hộ kinh doanh nhập doanh thu thực tế phát sinh từ ngày bắt đầu hoạt động đến hết ngày 30/6/2026 theo từng nhóm ngành nghề.
Doanh thu cần tổng hợp có thể bao gồm:
- Tiền bán hàng hóa;
- Tiền cung cấp dịch vụ;
- Tiền thu bằng tiền mặt;
- Tiền khách hàng chuyển khoản;
- Tiền đơn vị vận chuyển thu hộ;
- Doanh thu từ sàn thương mại điện tử;
- Doanh thu từ mạng xã hội và các nền tảng bán hàng khác;
- Các khoản phụ thu, phí thu thêm mà hộ kinh doanh được hưởng.
Quan trọng: Không được chỉ căn cứ vào số tiền còn lại sau khi trừ phí sàn, phí vận chuyển, chiết khấu hoặc các chi phí kinh doanh để xác định doanh thu.
Bước 7: Khai các loại thuế khác nếu có
Nếu hộ kinh doanh phát sinh hoạt động thuộc đối tượng chịu:
- Thuế tiêu thụ đặc biệt;
- Thuế tài nguyên;
- Phí bảo vệ môi trường;
thì phải tích chọn và kê khai theo hướng dẫn của hệ thống. Nếu không phát sinh, hộ kinh doanh không tích chọn các nội dung này và tiếp tục hoàn thiện hồ sơ.
Bước 8: Kiểm tra tờ khai
Hệ thống sẽ hiển thị Mẫu số 01/TKN-CNKD. Hộ kinh doanh cần kiểm tra lại:
- Thông tin người nộp thuế;
- Mã số thuế;
- Địa điểm kinh doanh;
- Thời điểm bắt đầu kinh doanh;
- Ngành nghề kinh doanh;
- Doanh thu thực tế phát sinh;
- Các loại thuế khác, nếu có.
Do doanh thu không quá 01 tỷ đồng nên hệ thống sẽ không xác định số thuế GTGT và thuế TNCN phải nộp.
Bước 9: Xác thực và nộp hồ sơ
Sau khi kiểm tra thông tin:
- Nhập mã Captcha;
- Nhập mã OTP gửi về số điện thoại hoặc email đã đăng ký;
- Xác nhận nộp hồ sơ.
Chỉ khi hệ thống thông báo hồ sơ đã được nộp thành công thì thủ tục mới được coi là hoàn tất.